





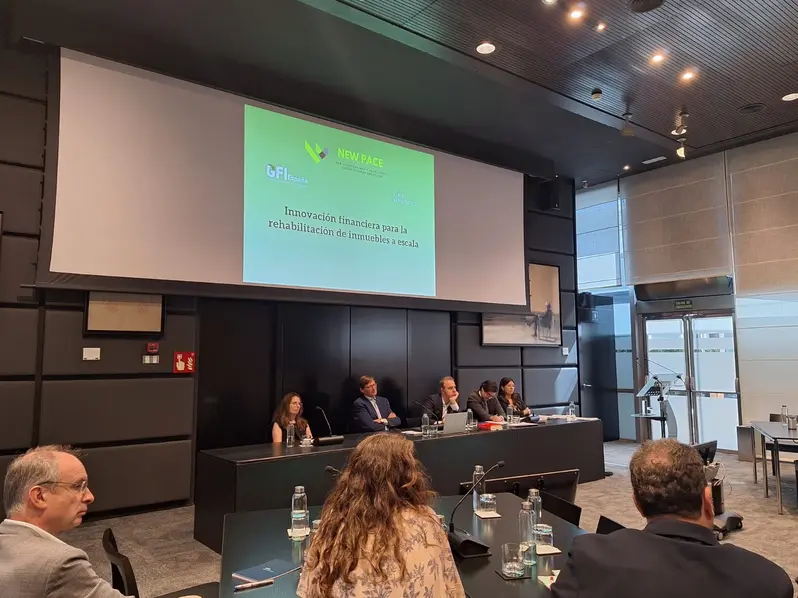

Green Finance Institute España (GFI España) ha reunido a representantes de la administración pública, entidades financieras, organismos supervisores, expertos jurídicos y otros actores del ecosistema financiero e inmobiliario para compartir los avances del proyecto europeo LIFE NEW-PACE y contrastar el desarrollo de un nuevo mecanismo de financiación a largo plazo vinculado a la propiedad (Property-Linked Finance, PLF), llamado PACE Canon, diseñado para desbloquear la rehabilitación energética de los inmuebles en España.
La jornada, organizada en el marco del proyecto europeo LIFE NEW-PACE, se celebró en la sede de Uría Menéndez y sirvió para presentar las conclusiones del análisis jurídico y fiscal desarrollado durante los últimos meses y someterlas al examen de un grupo de expertos, con el objetivo de validar las hipótesis de diseño e identificar barreras, riesgos y oportunidades antes de avanzar hacia las siguientes fases del proyecto.
El reto: rehabilitar sin endeudar a los propietarios
La rehabilitación energética del parque inmobiliario es uno de los grandes retos de la descarbonización, pero su elevado coste inicial y las limitaciones de la financiación tradicional frenan su despliegue.
Para superar esta barrera, el consorcio LIFE NEW-PACE -integrado por Green Finance Institute España, Jules Assets, Spainsif, TNO y SEFA– trabaja en el diseño de un mecanismo de financiación vinculada a la propiedad (Property-Linked Finance) que asocia la obligación de pago al propio inmueble, y no a su propietario, facilitando así el acceso a financiación a largo plazo para la mejora de la eficiencia energética.
Un censo del Código Civil reconvertido en herramienta financiera
Uno de los ejes centrales de la jornada fue la presentación del análisis jurídico elaborado por Uría Menéndez, que explora la viabilidad de utilizar el censo consignativo -una figura centenaria del ordenamiento civil español- como base jurídica de PACE Canon.
El mecanismo se articula en torno a tres elementos: un censualista, que aporta el capital inicial; un censatario, propietario del inmueble gravado; y un canon o pensión periódica, garantizado mediante un derecho real sobre el inmueble. A diferencia de un préstamo hipotecario, en el que el prestatario debe devolver el capital más los intereses pactados, el censo consignativo se salda mediante el pago de un canon de largo plazo vinculado al inmueble, que se transmite automáticamente con la propiedad en caso de compraventa y que puede inscribirse como derecho real en el Registro.
Análisis de la fiscalidad y viabilidad financiera
La jornada abordó también las implicaciones fiscales del mecanismo -cuyo tratamiento tributario varía según la naturaleza del titular del inmueble- y la aplicación financiera del esquema PACE Canon, con instrumentos adaptados al ciclo de vida de los inmuebles capaces de movilizar inversión privada y generar flujos de caja predecibles a largo plazo.
El examen del mercado: un debate bajo la regla de Chatham House
Tras las presentaciones técnicas, la sesión dio paso a un diálogo bajo la regla de Chatham House, en el que participaron representantes de administraciones públicas, entidades financieras, organismos reguladores, notarios, registradores de la propiedad, empresas de servicios energéticos, asociaciones de consumidores, gestores inmobiliarios y otros expertos del sector.
El debate permitió contrastar la viabilidad práctica del mecanismo, analizar los principales retos jurídicos, regulatorios, financieros y de mercado que podrían condicionar su implantación, y recoger recomendaciones sobre su aplicación, escalabilidad y desarrollo futuro.
Principales conclusiones del debate
El diálogo confirmó que el censo consignativo es una figura distinta de la hipoteca: el propietario no asume la devolución del capital inicial, sino solo el pago del canon periódico, lo que permite plazos más largos y cuotas más asequibles. Los participantes coincidieron en que PACE Canon es un instrumento complementario -no competidor- de la financiación hipotecaria, abierto tanto a la banca como a otros inversores privados, y compatible con los programas públicos de ayudas.
El mayor potencial se sitúa en el segmento terciario y los grandes activos inmobiliarios, sobre todo en rehabilitaciones profundas -como fachadas y envolventes- cuya vida útil encaja con los plazos largos del instrumento. La próxima entrada en vigor de los requisitos mínimos de eficiencia energética (MEPS) para edificios terciarios se señaló como un catalizador clave, mientras que su aplicación al sector residencial requerirá más análisis. Los asistentes pidieron también despejar el tratamiento fiscal y contable -consultas ya iniciadas ante la Dirección General de Tributos y el ICAC- y reforzar la transparencia registral.
La sesión concluyó con un amplio consenso sobre el potencial del censo consignativo como base jurídica para PACE Canon, si bien se subrayó la importancia de seguir perfeccionando su diseño técnico, fiscal y regulatorio en las próximas fases del proyecto.
El desarrollo de mecanismos innovadores de financiación ligados a la propiedad es uno de los elementos clave para acelerar la rehabilitación energética del parque inmobiliario y avanzar hacia los objetivos de descarbonización. Iniciativas como LIFE NEW-PACE buscan contribuir al diseño de soluciones que movilicen inversión privada hacia la transición energética, eliminando algunas de las barreras que hoy dificultan este tipo de actuaciones.
Próximos pasos
Las aportaciones recogidas durante la jornada servirán para revisar y reforzar el análisis desarrollado en el marco de LIFE NEW-PACE, orientando las siguientes fases de diseño e implementación del mecanismo de financiación vinculada a la propiedad. Asimismo, contribuirán a seguir explorando nuevas fórmulas capaces de movilizar inversión privada para acelerar la rehabilitación energética del parque inmobiliario en España.
Consulta más información responsable en las publicaciones Corresponsables.