





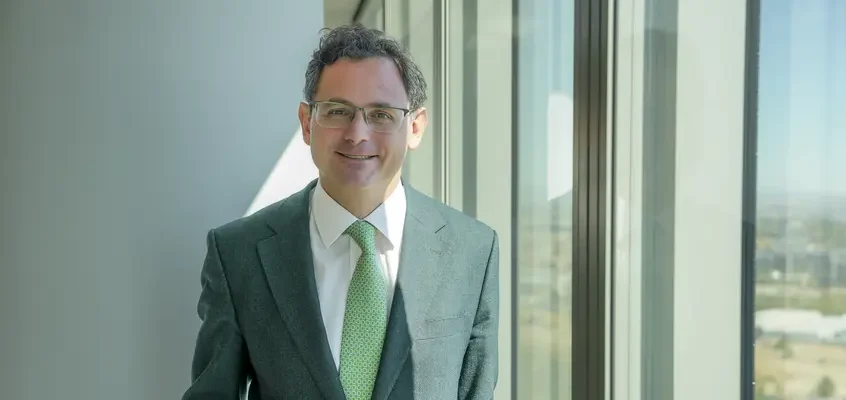

La banca española se reivindica como uno de los principales actores para movilizar la inversión que exige la transición hacia una economía más sostenible. Pedro Guerrero Meseguer, director de Asuntos Europeos y Estrategia de la Asociación Española de Banca, recuerda que el sector aporta alrededor del 70% de la financiación de la economía y destaca que las entidades españolas canalizaron más de 90.000 millones de euros en préstamos vinculados a cuestiones ASG en 2024. Pero su papel, subraya, va más allá de financiar: también pasa por asesorar y acompañar a empresas y particulares en sus procesos de transformación y descarbonización.
- La banca tiene un papel fundamental en la financiación de la transición hacia una economía más sostenible. ¿Cómo está acompañando el sector bancario español a empresas y particulares en este proceso?
- Muchas empresas, especialmente las pymes, necesitan financiación para adaptar sus modelos de negocio a las nuevas exigencias ambientales. ¿Qué medidas considera necesarias para que esta transición sea asumible también para las empresas de menor tamaño?
- La sostenibilidad ya no se limita al impacto ambiental y engloba también cuestiones sociales y de gobernanza. ¿Cómo se está trasladando esta visión de los criterios ESG a la actividad de las entidades bancarias?
- El sector bancario tiene una capacidad importante para orientar recursos hacia determinados proyectos y actividades. ¿Hasta qué punto puede la banca contribuir, a través de sus decisiones de financiación e inversión, a acelerar la transformación sostenible del tejido empresarial?
- Desde AEB se apuesta por una transición hacia una economía más sostenible que sea “justa y responsable”. ¿Qué condiciones considera necesarias para que esta transformación sea compatible con el crecimiento económico y, al mismo tiempo, genere un impacto positivo en el conjunto de la sociedad?
- La inclusión financiera forma parte del compromiso social del sector. ¿Cómo está trabajando la banca para garantizar que la digitalización de los servicios financieros no se convierta en una barrera para las personas mayores, quienes viven en zonas rurales o quienes tienen dificultades para desenvolverse en el entorno digital?
- En un sector tan vinculado a la confianza y la transparencia, ¿cómo está evolucionando la comunicación de la banca sobre sus compromisos sociales y ambientales? ¿Qué considera imprescindible para que esa comunicación sea creíble?
- La sostenibilidad se está vinculando cada vez más con la competitividad y la transformación del tejido productivo. ¿Cómo puede la banca contribuir a que la transición sostenible sea también una oportunidad de crecimiento para las empresas españolas?
En esta entrevista, Guerrero Meseguer aborda los principales retos de una transición que, a su juicio, debe ser verde, competitiva e inclusiva, con especial atención a las dificultades de las pymes, la rehabilitación energética de las viviendas, la inclusión financiera y la necesidad de contar con un marco regulatorio estable. “La sostenibilidad debe entenderse como una oportunidad para impulsar la innovación, mejorar la competitividad y generar bienestar para el conjunto de la sociedad”, señala, al tiempo que defiende la colaboración público-privada como una condición esencial para que la transformación genere crecimiento, empleo y prosperidad a largo plazo.
La banca tiene un papel fundamental en la financiación de la transición hacia una economía más sostenible. ¿Cómo está acompañando el sector bancario español a empresas y particulares en este proceso?
En Europa y en España, la banca aporta alrededor del 70% de la financiación necesaria para la economía: es un actor de gran relevancia y esta conclusión es extensible a la financiación de la transición.
La banca española está comprometida con una transición verde, competitiva e inclusiva, y así se pone de manifiesto en los compromisos internacionales adquiridos, en las estrategias de las entidades y en la creciente importancia de estas cuestiones a todos los niveles organizativos, desde consejos de administración hasta departamentos comerciales, de gestión de riesgo, cumplimiento normativo, regulación, legal, asuntos públicos, entre otros.
De acuerdo con Informe realizado por EY para el Ministerio para la Transición Ecológica y el Reto Demográfico, las entidades bancarias españolas realizaron préstamos para cuestiones ASG (principalmente ambiental) por un importe superior a los 90.000 millones de euros en 2024 y esperamos cifras cercanas a los 100.000 millones de euros en 2025.
Además de financiar, las entidades acompañan a sus clientes en el proceso de transición y descarbonización. Por ejemplo, estableciendo relaciones de confianza a largo plazo; proporcionando asesoramiento especializado en distintas áreas como la obtención de ayudas públicas, a veces apoyándose en socios externos; o siendo buenos conocedores de las tecnologías más punteras y su viabilidad económica, gracias a departamentos de banca de inversión altamente especializados e internacionalizados.
Muchas empresas, especialmente las pymes, necesitan financiación para adaptar sus modelos de negocio a las nuevas exigencias ambientales. ¿Qué medidas considera necesarias para que esta transición sea asumible también para las empresas de menor tamaño?
Una gran empresa es muy consciente de la importancia de las cuestiones ASG. Por ejemplo, un producto sostenible cada vez tiene más aceptación entre los consumidores, el ahorro de agua reduce costes, una estrategia ASG bien definida facilita el acceso a determinados inversores institucionales, y estas cuestiones son relevantes desde un punto de vista reputacional. A ello se suman exigencias regulatorias de Bruselas, como las de reporting de la CSRD o la CS3D.
Las pymes que forman parte de la cadena de valor de las grandes empresas también tienen presentes las cuestiones ASG, ya que tienen que suministrar bienes y servicios alineados con procesos más sostenibles.
Existen pymes con capacidad para tener departamentos ASG que inculquen la importancia de estas cuestiones en la organización y otras que, por su actividad y clientes, deben tenerlas en cuenta en su toma de decisiones. Pero para muchas pymes, especialmente para las más pequeñas, las cuestiones ASG pasan a un segundo. A menudo carecen de personal especializado, disponen de recursos limitados o no perciben los beneficios económicos asociados a la sostenibilidad, como el ahorro de costes, la generación de ingresos, o el acceso a productos financieros sostenibles, que suelen ofrecer condiciones favorables.
En términos generales, las pymes son cada vez más conscientes de la importancia de la sostenibilidad para su negocio y para la sociedad, pero muchas veces carecen de conocimientos o recursos para implementarla. Esta conclusión estaría muy alineada con los datos del Observatorio de Sostenibilidad en las Pymes que realiza FINRESP, el Centro Español de Finanzas Responsables y Sostenibles, junto con la CEOE.
La sostenibilidad ya no se limita al impacto ambiental y engloba también cuestiones sociales y de gobernanza. ¿Cómo se está trasladando esta visión de los criterios ESG a la actividad de las entidades bancarias?
La sostenibilidad ya forma parte de la estrategia y de la gestión diaria de las entidades. Desde el punto de vista ambiental, la banca acompaña la descarbonización de la economía y gestiona los riesgos relacionados con el cambio climático.
En el ámbito social, destacan iniciativas ligadas a la inclusión financiera, la educación financiera y la capacitación digital. Y en materia de gobernanza, se han reforzado los mecanismos internos de control, supervisión y transparencia.
La sostenibilidad ha dejado de ser un ámbito específico para convertirse en un elemento transversal de la actividad bancaria y de la creación de valor a largo plazo.
El sector bancario tiene una capacidad importante para orientar recursos hacia determinados proyectos y actividades. ¿Hasta qué punto puede la banca contribuir, a través de sus decisiones de financiación e inversión, a acelerar la transformación sostenible del tejido empresarial?
Sin duda la banca es un actor relevante de la transición, pero no decide los proyectos de inversión. Eso corresponde a las empresas. Para que esos proyectos sean viables y financiables, las autoridades deben crear un entorno regulatorio transparente, estable y predecible que garantice la seguridad jurídica y permita planificar los horizontes de inversión, así como crear mecanismos e incentivos adecuados para mejorar su rentabilidad.
Por poner un ejemplo, si el 75-80% de las viviendas españolas tienen una calificación energética igual o peor que ‘E’, no es realista ni deseable que las hipotecas que concedan los bancos se destinen a viviendas con Certificado de Eficiencia Energética A o B. Si queremos un parque de viviendas más sostenible, hacen falta incentivos públicos, ayudas a la rehabilitación y cambios normativos que faciliten las reformas y su financiación. Las garantías ICO también contribuirían a este objetivo.
La banca española ofrece una amplia gama de productos sostenibles, con ventajas para los clientes en muchas ocasiones. Pero la decisión de invertir corresponde a empresas y ciudadanos. Cuando los proyectos sean viables y con un marco adecuado, la banca está ahí para financiarlos y acompañar a sus clientes en el proceso.
Desde AEB se apuesta por una transición hacia una economía más sostenible que sea “justa y responsable”. ¿Qué condiciones considera necesarias para que esta transformación sea compatible con el crecimiento económico y, al mismo tiempo, genere un impacto positivo en el conjunto de la sociedad?
Una transición sostenible debe combinar protección ambiental, crecimiento económico e inclusión social. Para lograrlo son necesarias políticas estables, coordinación público-privada y una regulación que facilite la inversión. También es fundamental asegurar que ningún colectivo quede atrás. Por eso la inclusión financiera, la educación financiera y la capacitación digital forman parte de la agenda de sostenibilidad del sector.
La sostenibilidad debe entenderse como una oportunidad para impulsar la innovación, mejorar la competitividad y generar bienestar para el conjunto de la sociedad.
La inclusión financiera forma parte del compromiso social del sector. ¿Cómo está trabajando la banca para garantizar que la digitalización de los servicios financieros no se convierta en una barrera para las personas mayores, quienes viven en zonas rurales o quienes tienen dificultades para desenvolverse en el entorno digital?
La inclusión financiera es una prioridad para el sector. A través del Observatorio de Inclusión Financiera -iniciativa de las asociaciones AEB, CECA y Unacc- se realiza un seguimiento continuo de las medidas dirigidas a personas mayores, habitantes de zonas rurales y colectivos con mayores dificultades de acceso.
Gracias a estos esfuerzos, el acceso a servicios financieros básicos alcanza ya al 99,3% de la población. Además, se han ampliado horarios de atención presencial, reforzado la atención personalizada y adaptado más del 90% de los cajeros automáticos.
A ello se suman numerosos programas de educación financiera y capacitación digital que llevamos a cabo tanto desde el sector bancario como desde la AEB, destinados a que todos los ciudadanos puedan beneficiarse de las ventajas de la digitalización.
En un sector tan vinculado a la confianza y la transparencia, ¿cómo está evolucionando la comunicación de la banca sobre sus compromisos sociales y ambientales? ¿Qué considera imprescindible para que esa comunicación sea creíble?
La comunicación sobre sostenibilidad es hoy mucho más rigurosa y exigente. Los ciudadanos y los inversores demandan información verificable, comparable y basada en resultados.
Para que sea creíble, debe apoyarse en datos objetivos, metodologías claras y un ejercicio de transparencia. Igual de importante es mantener la coherencia entre los compromisos anunciados y las actuaciones desarrolladas. La confianza se construye comunicando con rigor tanto los progresos como los desafíos pendientes.
La sostenibilidad se está vinculando cada vez más con la competitividad y la transformación del tejido productivo. ¿Cómo puede la banca contribuir a que la transición sostenible sea también una oportunidad de crecimiento para las empresas españolas?
La transición sostenible puede convertirse en un importante motor de competitividad para las empresas. Las inversiones en eficiencia, innovación y modernización permiten ganar productividad y afrontar mejor los retos futuros.
La banca contribuye facilitando financiación y acompañando a las empresas y hogares en sus procesos de transformación. Además, su capacidad para canalizar ahorro hacia proyectos productivos la convierte en un actor esencial para movilizar las inversiones que requiere esta transición.
Estamos convencidos de que sostenibilidad y competitividad deben avanzar juntas. Solo así la transición generará crecimiento, empleo y prosperidad a largo plazo.
Consulta más información responsable en las publicaciones Corresponsables.