



Cualquiera puede consultar gratis, desde casa, la cartografía oficial de zonas inundables que publica el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO). En Virtual Mike revisamos inmuebles cada semana y es raro que alguien la haya mirado antes de llegar a nosotros. En la conversación sobre sostenibilidad inmobiliaria pesa mucho la letra del certificado energético, pero conviene mirar también hacia abajo, al suelo. Una vivienda con una calificación energética excelente puede estar en zona inundable, y lo normal es que ninguno de los papeles que recibe el comprador se lo cuente.
Lo que no cuentan los papeles
La nota simple del Registro de la Propiedad identifica la finca y su titular y refleja las cargas y limitaciones inscritas. No está pensada como informe de riesgos naturales. Puede recoger alguna calificación medioambiental si alguien la ha acreditado, pero salvo en ciertas obras nuevas no tiene por qué mencionar la inundación, y ninguna norma estatal le exige hablar de incendios. El certificado energético tampoco.
Desde finales de 2016, quien promueve ciertas obras nuevas en zona inundable o de flujo preferente necesita, antes de empezar, un certificado del Registro que acredite que esa situación está anotada. Al vender un piso existente, ninguna norma estatal obliga hoy a declarar expresamente si es inundable, y un bloque de los años ochenta puede estar en plena zona inundable sin dejar rastro en el Registro.
La Ley de vivienda permite a quien va a comprar o alquilar una vivienda pedir, antes de firmar, cualquier información relevante, también la territorial y físico-técnica. No nombra la inundación, aunque cabe ahí. Pero hay que pedirla.
Qué se puede saber y dónde
Esa cartografía se consulta en el visor del Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), que solo cubre los tramos ya estudiados.
La zona inundable es la que podría anegarse con la avenida de 500 años de periodo de retorno, y la cifra engaña. Significa un 0,2 % de probabilidad cada año, que se repite durante toda una hipoteca. Dentro de ella, la zona de flujo preferente, donde el agua corre con más fuerza o profundidad, es la más peligrosa.
Según el Reglamento del Dominio Público Hidráulico, construir o ampliar en estas zonas tiene límites, desde la prohibición en suelo sin urbanizar de flujo preferente hasta condiciones más suaves en el resto. Eso condiciona su uso futuro y su valor. Al edificio que ya existe la norma no le impone obligaciones por estar ahí; pide a las administraciones que fomenten la autoprotección. Ampliarlo o cambiar su uso ya es otra historia.
Con el incendio, la información está repartida entre comunidades autónomas. La Ley de Montes prohíbe cambiar el uso forestal de un terreno que ha ardido durante al menos treinta años, salvo excepciones muy concretas. La Directriz Básica de protección civil ante incendios forestales, vigente desde abril de 2026, exige que la cartografía de peligro de los planes autonómicos sea de fácil acceso público, con cuatro años de plazo para adaptarse. Y no hemos encontrado un visor estatal parcela a parcela.
El MITECO tramita además un proyecto de real decreto, aún sin aprobar, que obligaría al propietario a declarar en cada venta si la finca está en zona inundable, y al Registro a hacerlo constar.
Dónde entran la E y la G
Para considerar sostenible la adquisición y propiedad de edificios, la taxonomía europea exige evaluar sus riesgos climáticos físicos, y su lista de peligros incluye inundaciones e incendio forestal. Afecta a quien reporta o financia esa actividad como sostenible, no al comprador particular.
El Consorcio de Compensación de Seguros cubre la inundación extraordinaria solo si el bien tiene en vigor y pagada una póliza de las que llevan su recargo, como un multirriesgo de hogar. Según su estadística, ha pagado o provisionado 4.955 millones de euros, a precios de 2025, por daños en bienes causados por inundaciones ocurridas en 2024, el año de la dana de octubre, frente a unos 362 millones por las de 2023.
Queda el buen gobierno. La Ley de Sociedades de Capital da por cumplida la diligencia de los administradores en sus decisiones de negocio cuando actúan, entre otras condiciones, con información suficiente. Si el mapa de inundación es público y gratuito, invertir sin mirarlo es difícil de justificar.
Propongo que mirar el SNCZI y la cartografía autonómica de incendio sea un paso habitual en cualquier compra o inversión, igual que hoy se pide el certificado energético. Un visor sin mancha no garantiza nada, pero una mancha vista antes de firmar cambia la negociación. Que quien compra una vivienda pida al vendedor la información que la Ley de vivienda ya le permite pedir. Y que quienes asesoramos operaciones lo incorporemos a cualquier revisión previa sin esperar a que un real decreto lo exija.
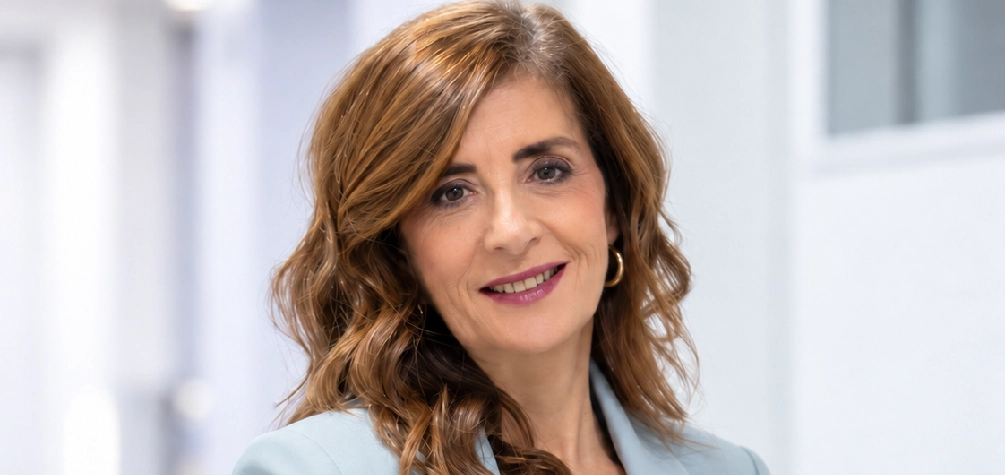
Laura Jiménez es abogada, con más de ocho años de carrera profesional vinculada al derecho inmobiliario. Es CEO y cofundadora de Virtual Mike, copiloto legal inmobiliario con inteligencia artificial que automatiza la obtención y el cruce de la información de fuentes oficiales (Registro de la Propiedad, Catastro, BOE y planeamiento municipal) para elaborar informes registrales, fiscales y urbanísticos sobre cualquier inmueble en España, con revisión jurídica antes de cada entrega.
Consulta más información responsable en las publicaciones Corresponsables.